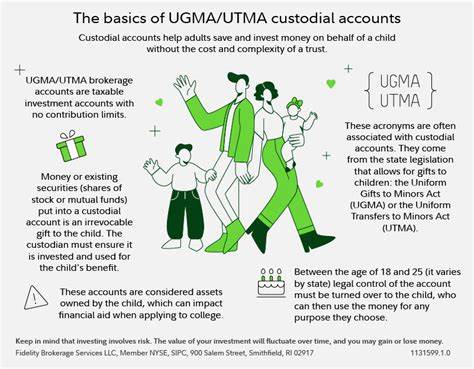
חשבון אפוטרופוס הוא כלי פיננסי שמאפשר להורים או לאפוטרופוסים לנהל נכסים עבור ילדים או בני נוער. זהו אמצעי נפוץ להעברת הון או להשקעה לטובת הדור הבא, תוך שמירה על שליטה מסוימת עד שהצעיר יגיע לגיל בוגר. בחשבון כזה, האפוטרופוס (בדרך כלל ההורים) מנהל את החשבון עד שהצעיר מגיע לגיל 18 או 21, תלוי על החוק במדינה. לאחר מכן, הנכסים עוברים באופן מלא לבעל החשבון. חשבון אפוטרופוס יכול לכלול שטרי איגרות חוב, מניות, פיקדונות בנק, או אף נכסים אחרים. אחד מהיתרונות הגדולים בחשבון כזה הוא שההכנסות ממנו מוחשבות כהכנסות של הצעיר, ולא של האפוטרופוס. זה יכול להיות יתרון מס, שכן הצעיר בדרך כלל נמצא בשכבת מס נמוכה יותר. עם זאת, יש לבחון את ההשלכות המסיות המדויקות בהתאם לחוק במדינה. ישנם שני סוגים עיקריים של חשבונות אפוטרופוס בארצות הברית: UGMA ו-UTMA. שניהם מאפשרים להעביר נכסים לילדים, אך יש להם הבדלים משמעותיים. UGMA (Uniform Gifts to Minors Act) ו-UTMA (Uniform Transfers to Minors Act) הם חוקים שנועדו להסדיר את העברת הנכסים לילדים.

UGMA מותאם בעיקר להעברת נכסים מסוגים מסוימים, כמו מניות או פיקדונות בנק, בעוד ש-UTMA מאפשר העברת נכסים נוספים, כמו נכסים נדל"ני או רכוש אינטלקטואלי. בחשבון UGMA, האפוטרופוס יכול לנהל את החשבון עד שהצעיר יגיע לגיל 18 או 21, תלוי על החוק במדינה. לאחר מכן, הצעיר מקבל שליטה מלאה על החשבון. בחשבון UGMA, האפוטרופוס לא יכול להעביר את הנכסים בחזרה לעצמו, גם אם הצעיר לא זקוק להם. זהו אחד מההבדלים המרכזיים בין UGMA ל-UTMA, שכן בחשבון UGMA אין אפשרות להעביר את הנכסים בחזרה. בחשבון UTMA, האפוטרופוס יכול לנהל את החשבון עד שהצעיר יגיע לגיל 18 או 21, תלוי על החוק במדינה. אחד מהיתרונות של UTMA הוא שהאפוטרופוס יכול להעביר את הנכסים בחזרה לעצמו, אם הצעיר לא זקוק להם. זה יכול להיות יתרון משמעותי במקרים בהם האפוטרופוס רוצה לשמור על גמישות פיננסית. כמו בכל כלי פיננסי, חשבון אפוטרופוס יכול להיות יתרון גדול, אך גם להכיל סיכונים. חשוב לבחור את הסוג המתאים של חשבון, בהתאם לצרכים של המשפחה ולהשלכות המסיות. לפני פתיחת חשבון כזה, יש לבדוק את החוקים במדינה ולהתייעץ עם יועץ פיננסי או עורך דין מומחה.
בחשבון אפוטרופוס, כמו בכל השקעה, יש להבין את הסיכונים וההשלכות, כדי לבחור את הפתרון הטוב ביותר עבור המשפחה. בחשבון אפוטרופוס, כמו בכל כלי פיננסי, יש להבין את ההשלכות המסיות. ההכנסות מהחשבון מוחשבות כהכנסות של הצעיר, ולכן יש לבדוק את השכבת המס שלו. במקרים רבים, הצעיר נמצא בשכבת מס נמוכה יותר, מה שיכול להיות יתרון. עם זאת, יש לבדוק את החוקים המדויקים במדינה, שכן הם עשויים להשתנות. בחשבון אפוטרופוס, כמו בכל השקעה, יש להבין את הסיכונים. אם הצעיר יגיע לגיל 18 או 21, הוא יקבל שליטה מלאה על החשבון, גם אם לא מוכן לנהל את הנכסים בצורה אחראית. זה יכול להיות סיכון משמעותי, ולכן חשוב לבחור את הסוג המתאים של חשבון, בהתאם לצרכים של המשפחה. בחשבון אפוטרופוס, כמו בכל כלי פיננסי, יש להבין את ההשלכות המשפטיות. בחשבון UTMA, האפוטרופוס יכול להעביר את הנכסים בחזרה לעצמו, אם הצעיר לא זקוק להם. בחשבון אפוטרופוס, כמו בכל השקעה, יש להבין את ההשלכות המסיות.