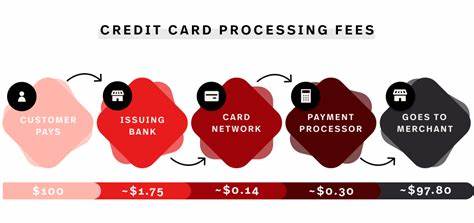
העברת תשלומים היא חלק אינטגרלי מהעסקים המודרניים, אך הבנת דמי העיבוד השונים היא חיונית כדי לבחור את השיטה המתאימה. בעולם שבו ישנן אפשרויות רבות, כמו סטייבלקואינים, כרטיסי אשראי, כרטיסי חשבון וביצוע תשלומים (BNPL), חשוב להבין את ההבדלים בין כל אחת מהן. סטייבלקואינים, כגון טתר (Tether) או אוסמוסיס (Osmosis), מציעים תשלומים מהירים וזולים יחסית, אך הם עדיין לא מוכרים בכל המקומות. כרטיסי אשראי, לעומת זאת, נפוצים מאוד, אך דמי העיבוד שלהם גבוהים יותר. כרטיסי חשבון, כמו ויזה או מאסטרקארד, גם הם נפוצים, אך דמי העיבוד שלהם משתנים בהתאם לספק. ביצוע תשלומים, או BNPL, מציעים תשלומים ללא דמי עיבוד, אך הם עשויים להעלות את מחיר המוצר בסופו של דבר. כדי לבחור את השיטה המתאימה, יש לבחון את הצרכים של העסק, את אופיו של הלקוח והאפשרויות המוצעות על ידי ספקי השירותים השונים. לדוגמה, עסקים קטנים עשויים לבחור בשימוש בסטייבלקואינים כדי לחסוך בדמי העיבוד, בעוד שעסקים גדולים עשויים לבחור בשימוש בכרטיסי אשראי כדי לספק לקוחותיהם את הנוחות הרצויה.

בנוסף, חשוב לבחון את דמי העיבוד השונים, כמו דמי עיבוד בסיסיים, דמי עיבוד נוספים ודמי עיכוב. דמי העיבוד הבסיסיים הם הדמי העיקריים שספקי השירותים גובים על כל עסקה. דמי העיבוד הנוספים עשויים לכלול דמי עיכוב, דמי עסקה או דמי שירות. דמי העיכוב הם דמי העיבוד שספקי השירותים גובים כאשר העסקה לא מתבצעת מיידית. לבסוף, חשוב לבחון את האפשרויות השונות לספקי השירותים השונים. ישנם ספקים שגובים דמי עיבוד נמוכים, אך מציעים פחות שירותים, בעוד שספקים אחרים גובים דמי עיבוד גבוהים יותר, אך מציעים שירותים נוספים, כמו תמיכה טכנית או דוחות פיננסיים. בהתחשב בכל אלה, בחירת השיטה המתאימה לעסק או ללקוח היא חלק חשוב בהצלחה פיננסית. הבנת דמי העיבוד השונים, הצרכים של העסק והאפשרויות המוצעות על ידי ספקי השירותים השונים היא חיונית כדי לבחור את השיטה המתאימה.